實物抵繳的三個陷阱:拿房子抵稅,為什麼還是繳不出來?
跟你說,這是我們最常被問的一句話:「遺產稅我們認了,但家裡就是沒那麼多現金,能不能拿房子去抵?」
答案是可以。法令確實留了一條路:應納稅額達到一定金額以上、納稅義務人確有困難不能一次用現金繳清時,可以在期限內申請用課徵標的物或其他容易變價、保管的實物來抵繳。
但這條路上有三個坑,年年有人掉進去。而且掉進去的人,通常不是因為不懂稅,是因為太急——急著在期限內把事情結束,結果選了一個更麻煩的結束方式。
陷阱一:抵繳算的是「核定價額」,不是你在市場上看到的價格
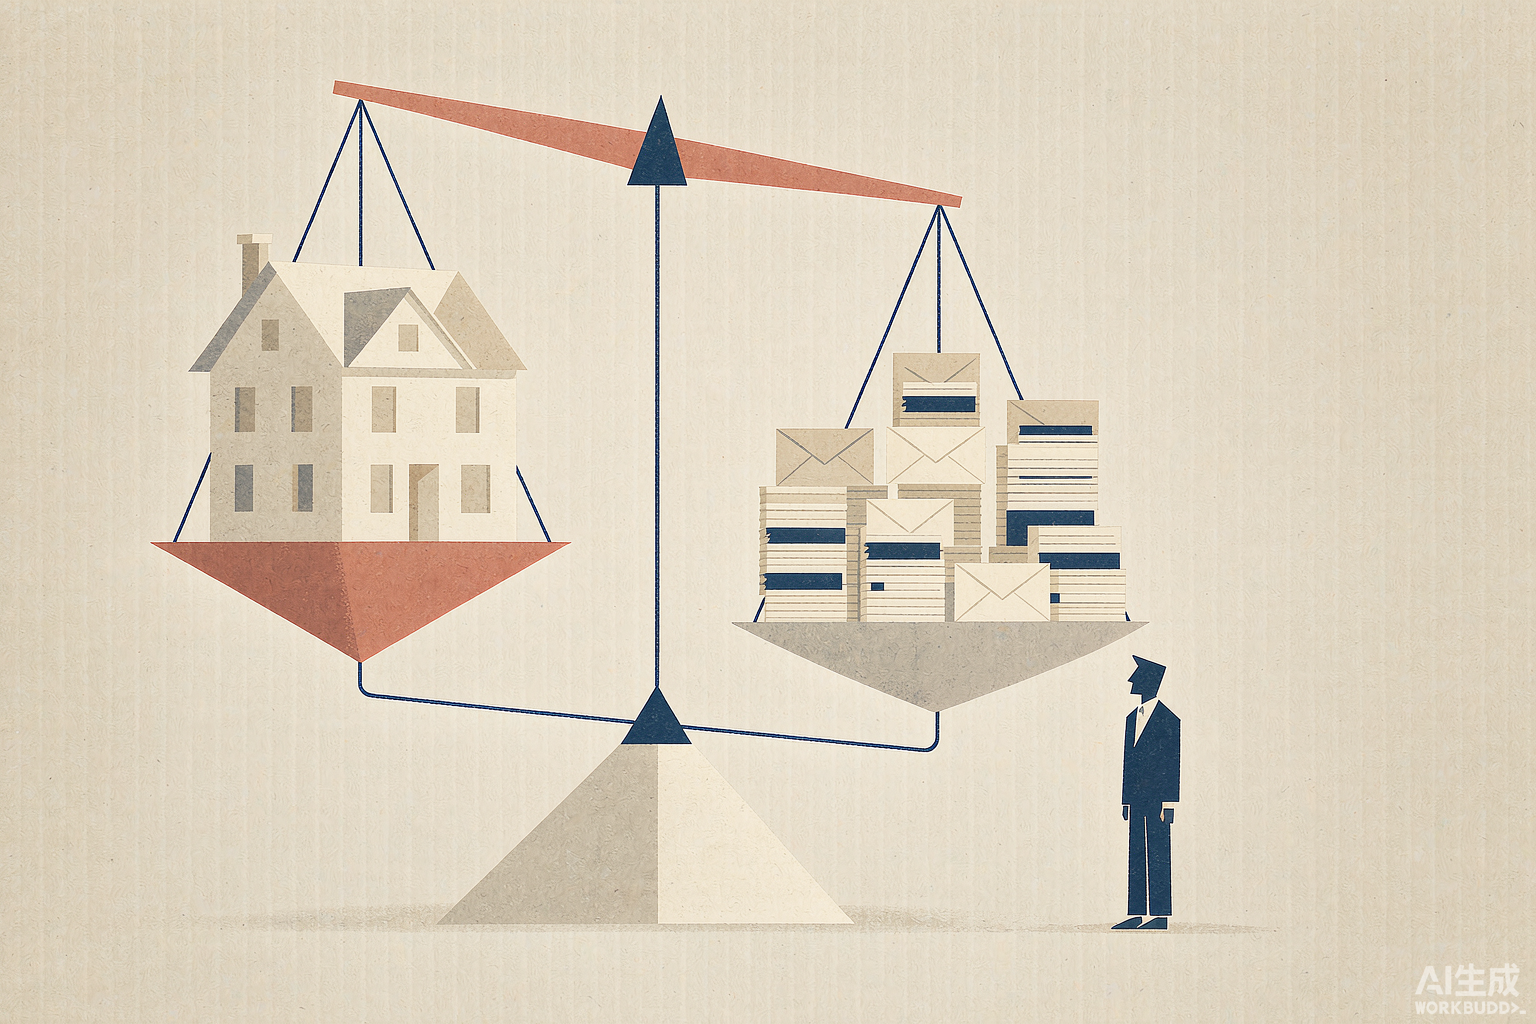
這是最多人誤解的地方。實物抵繳時,那筆財產是用遺產稅申報時核定的價額來計算,不是用隔壁鄰居成交的價格,也不是房仲給你的開價。
聽起來只是技術細節,但它的影響很實在:
| 比較項目 | 現金繳稅 | 實物抵繳 |
|---|---|---|
| 你付出的東西 | 現金,金額等於應納稅額 | 整筆財產,價值按核定價額折算 |
| 之後的處分權 | 財產仍在家人手上 | 該筆財產移轉給國家,不能再自己處理 |
| 適合的情況 | 現金流還調得出來 | 現金真的不足,且該財產本來就打算處理掉 |
換句話說:當核定價額明顯低於市價時,抵繳等於用「便宜的價格」把一筆值錢的資產交給國家。這不一定是壞事——如果那塊地本來就難處理、沒人要、每年還要繳地價稅,那用它換掉稅金反而是解脫。但如果那是一間地段好、家人想留的房子,就要非常小心。
先問自己一句話
這筆財產,家人未來十年會不會想留著?如果答案是「會」,那抵繳幾乎一定不是首選——因為手續完成後,它就回不來了。抵繳是不可逆的決定,比多付一點利息嚴重得多。陷阱二:產權不完整的財產,抵得進去卻卡在門口
這是實務上最痛的一種。繼承的土地房產,如果本身有這些狀況,抵繳常常走不順:
- 公同共有、持分複雜。繼承剛開始、還沒辦分割登記時,土地是全體繼承人公同共有。要拿它去抵繳,涉及對公同共有物的處分,實務上需要全體繼承人同意——只要有一位不簽,這條路就堵住。
- 未保存登記的老房子。沒有建物所有權狀,產權證明不完整,接管與後續處理都會出問題。
- 道路用地、畸零地、保護區土地。這類財產變價能力差,實務上被接受的程度低,或需要另外舉證。
- 已經被抵押、被查封的財產。權利狀態不乾淨,通常不會過關。
很多人是在申請之後才發現這件事,而這時候,繳納期限正在倒數。所以正確的順序不是「先申請抵繳,再看能不能過」,而是「先確認產權乾不乾淨,再決定要不要走這條路」。
陷阱三:時間成本,沒有人在申請書上寫給你看
抵繳不是按個按鈕。從備齊文件、送件、會勘、審查到核定,中間有實實在在的時間。而這段時間裡有兩件事同時在發生:
- 未繳清的稅額,原則上仍會加計利息,抵繳核准不是免利息的護身符。
- 核定前如果程序不順,你還是得回頭找現金——而這時候能借錢的選項通常比一開始更少。
所以我們的建議一向很直白:把抵繳當成備援,不要當成計畫。能先湊出現金的部分先繳,剩下的部分再談抵繳;同時並行去問分期繳納、實物抵繳兩條路的條件,而不是單押一條。
那到底什麼時候該用抵繳?
三個條件同時成立,抵繳才划算:現金真的不足、那筆財產本來就要處理掉、產權乾淨可以順利移轉。三個少一個,就要重新算。
反過來說,最不該發生的情況是:為了省事,把一間家人想留、地段也不錯的房子抵出去,換到的卻只是「手續比較快」——那不是規劃,那是拿資產去換一個暫時喘口氣的感覺。實際該怎麼走,還是要看你們家的財產結構與現金流,依個案由專業人員評估。
周行遠|「土地的那些事」專欄長期研究不動產繼承、房地合一稅與實物抵繳的實務流程。他講話很直,因為他看過太多家庭在被通知單追著跑的時候,才第一次讀懂自己家的地。